FD या म्यूचुअल फंड...रिटायरमेंट में बाकी हैं 5 साल तो क्या करें, कहां करें निवेश? हेल्थ से पेंशन तक का पूरा गणित
Retirement Planning: रिटायरमेंट से 5 साल पहले वित्तीय स्थिति की समीक्षा कर नियमित आय की योजना बनाएं। एन्युटी प्लान्स महंगाई और स्वास्थ्य खर्चों के बावजूद जीवनभर आय सुनिश्चित करते हैं।
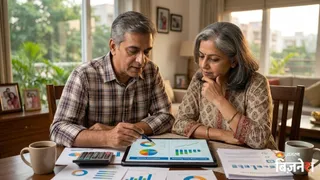
रिटायरमेंट से 5 साल पहले की तैयारी: एफडी, म्यूचुअल फंड या एन्युटी प्लान, क्या है बेहतर विकल्प
समय कम है?
जानिए मुख्य बातें और खबर का सार एक नजर में
बिजनेस डेस्क, नई दिल्ली| क्या आप 5 साल बाद रिटायर होने वाले हैं? अगर हां, तो यह खबर आपके लिए है। क्योंकि, ऐसे में सवाल सिर्फ यह नहीं है कि आपके पास कितना पैसा है, बल्कि यह भी है कि उस पैसे से जिंदगी भर हर महीने कितनी आमदनी होगी। एफडी, म्यूचुअल फंड, पीएफ और दूसरी बचत के बावजूद बढ़ती महंगाई और मेडिकल खर्च रिटायरमेंट के बाद बड़े जोखिम बन सकते हैं।
रिटायरमेंट के करीब पहुंचते ही कई लोगों के मन में एक जैसे सवाल आते हैं। क्या मौजूदा बचत पर्याप्त है? अगर रिटायरमेंट के बाद 25-30 साल तक जिंदगी चली तो पैसा कितने साल चलेगा? इलाज और दवाइयों का बढ़ता खर्च कैसे संभलेगा? और सबसे बड़ा सवाल, क्या बुजुर्गावस्था में आर्थिक रूप से बच्चों पर निर्भर होना पड़ेगा? इसे समझाया- गो डिजिट लाइफ इंश्योरेंस के वाइस प्रेसिडेंट (प्रोडक्ट्स) अशोक मनवानी (Ashok Manwani) ने।
आपकी बचत पर सीधा असर डालती है महंगाई
उन्होंने बताया कि लंबी होती लाइफ एक्सपेक्टेंसी ने इन सवालों को और अहम बना दिया है। आज रिटायरमेंट के बाद 25 से 30 साल तक की जिंदगी आम बात हो सकती है। ऐसे में सिर्फ पारंपरिक बचत साधनों में पैसा रखना हमेशा पर्याप्त नहीं हो सकता। महंगाई समय के साथ आपकी बचत की वास्तविक कीमत घटाती है। वहीं हेल्थकेयर का खर्च तेजी से बढ़ सकता है।
सिर्फ कॉर्पस बनाना ही काफी नहीं
रिटायरमेंट प्लानिंग में एक बड़ी गलती यह होती है कि लोग सिर्फ बड़ा कॉर्पस बनाने पर ध्यान देते हैं। असली चुनौती उस कॉर्पस को ऐसी नियमित आमदनी में बदलने की है, जो जिंदगी भर चल सके। यहीं एन्युटी प्लान (Annuity Plan) काम आ सकता है।
ये ऐसे रिटायरमेंट इनकम सॉल्यूशन हैं, जिन्हें आमतौर पर लाइफ इंश्योरेंस कंपनियां पेश करती हैं। इसमें एकमुश्त रकम या तय अंतराल पर पैसा जमा किया जाता है। चुने गए प्लान के आधार पर आय तुरंत या भविष्य की किसी तारीख से शुरू हो सकती है।
इसे एक तरह की निजी पेंशन की तरह समझ सकते हैं। इसका मकसद रिटायरमेंट के बाद नियमित और अनुमानित आय उपलब्ध कराना है।
किसके लिए कौन सा एन्युटी प्लान सबसे सही?
- Immediate Annuity: जिन लोगों को रिटायरमेंट के तुरंत बाद आय चाहिए, उनके लिए। इसमें नियमित भुगतान जल्दी शुरू हो सकता है।
- Deferred Annuity: जो लोग कुछ साल बाद आय शुरू करना चाहते हैं, उनके लिए। इससे भविष्य की रिटायरमेंट इनकम को पहले से प्लान किया जा सकता है।
- Guaranteed Annuity: जिन लोगों को निश्चित आय चाहिए और वे पहले से पता रखना चाहते हैं कि कितनी रकम मिलेगी, उनके लिए यह विकल्प उपयोगी हो सकता है।
- Variable Annuity: इसमें गारंटीड इनकम के साथ मार्केट से जुड़ी संभावित ग्रोथ का हिस्सा भी हो सकता है। हालांकि इसमें आय में कुछ उतार-चढ़ाव की संभावना रहती है।
पति-पत्नी दोनों की इनकम का इंतजाम
कुछ आधुनिक एन्युटी प्लान्स में जॉइंट लाइफ फीचर भी मिलता है। इसमें दो लोगों, आमतौर पर पति-पत्नी, को कवर किया जा सकता है। तय शर्तों के अनुसार एक व्यक्ति के निधन के बाद भी दूसरे को आय मिलती रह सकती है। कुछ योजनाओं में रिटर्न ऑफ परचेज प्राइस का विकल्प भी होता है।
इसके तहत तय परिस्थितियों में निवेश की गई मूल रकम वापस मिलने का प्रावधान हो सकता है। यह क्रिटिकल इलनेस जैसी परिस्थितियों या आश्रितों के लिए अतिरिक्त वित्तीय सुरक्षा दे सकता है। हालांकि इसके नियम और शर्तें प्लान के अनुसार अलग होती हैं।
यह भी पढ़ें- धीरूभाई अंबानी के हाथ आकर भी कैसे निकल गई L&T? बनाना चाहते थे रिलायंस की सबसे बड़ी कंपनी; एलएडंटी की पूरी कहानी
रिटायरमेंट से 5 साल पहले क्या करें?
अगर रिटायरमेंट में पांच साल बाकी हैं तो यही समय अपनी पूरी वित्तीय स्थिति की समीक्षा करने का है। पहले मौजूदा कॉर्पस देखें। फिर रिटायरमेंट के बाद हर महीने होने वाले खर्च का अनुमान लगाएं। इसमें महंगाई, हेल्थकेयर और दूसरे बड़े खर्चों को भी शामिल करें। इसके बाद तय करें कि FD, म्यूचुअल फंड, PF और दूसरी बचत से कितनी रकम उपलब्ध होगी और उसमें से कितने हिस्से को नियमित आय में बदलना जरूरी है।
अशोक मनवानी के मुताबिक, रिटायरमेंट प्लानिंग सिर्फ पैसा जमा करने के बारे में नहीं है। असली जरूरत उस संपत्ति को ऐसी भरोसेमंद आय में बदलने की है, जिसे व्यक्ति अपनी पूरी जिंदगी इस्तेमाल कर सके। ऐसे में रिटायरमेंट से पांच साल पहले की गई सही प्लानिंग आपको सिर्फ बड़ा कॉर्पस नहीं, बल्कि रिटायरमेंट के बाद नियमित आय और आर्थिक स्वतंत्रता देने की दिशा में ले जा सकती है।